


Yinglian Co puhaskasum kasvas 1573%: lugu „kõrgete-panuste” nihkest metallpakenditelt uuele energiale
Yinglian Co., Ltd. (002846) avalikustas hiljuti oma Q3 2025 aruande, mis näitab, et ettevõtte tegevustulu oli esimese kolme kvartaliga 1,648 miljardit jüaani, mis on 10,68% rohkem kui -aastaga-; aktsionäridele kuuluv puhaskasum oli 35,378 miljonit jüaani, mis on 1572,67% võrratu kasv-aasta-aastaga, muutes kahjumi edukalt kasumiks. Äritegevuse netorahavoog oli 235 miljonit jüaani, kasvades aastaga-5112%-aastaga, mis pealtnäha näib olevat "märkimisväärne pööre".
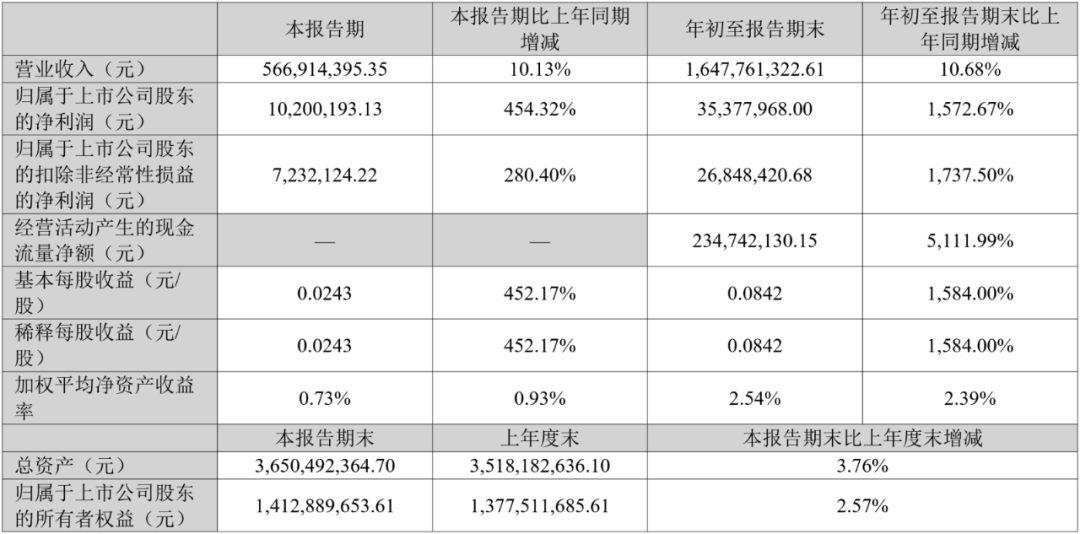
Kui aga analüüsida kasumistruktuuri, tasub selle suure kasvu jätkusuutlikkuse eest siiski valvata. Ettevõtte brutokasumi marginaal oli vaid 12,56%, mis on 1,81 protsendipunkti võrra suurem kui eelmise aastaga, kuid siiski madalam enamiku sarnaste ettevõtete keskmisest tasemest (näiteks Orijini ja Jihongi aktsiate puhul umbes 15%-18%); Puhaskasumi marginaal on vaid 2,0%, mis näitab, et põhitegevuses domineerib endiselt madala kasumiga konkurents.
Perioodil ulatusid kulud 169 miljoni jüaanini, mis on 22,5 miljoni jüaani kasv-aasta{-aastaga, millest müügikulud kasvasid 29,21% ning uurimis- ja arenduskulud 24%, mis näitab, et vaatamata tulude piiratud kasvule peab ettevõte siiski säilitama kasvutempo suurte investeeringutega. Kui tulude kasv aeglustub, saab sellest kulustruktuurist uus kasumikoorem.
Piiriülene-uus energia: kõrge-investeerimisriskiga mäng
Aruandeperioodil keskendus ettevõte oma strateegiliselt uute energiamaterjalide valdkonnale, plaanides investeerida 3,089 miljardit jüaani, et ehitada komposiitvoolukollektori projekt, sealhulgas aastane tootmisvõimsus 100 miljonit ruutmeetrit komposiitalumiiniumfooliumi ja 500 miljonit ruutmeetrit komposiitvaskfooliumi. Praegu on ehitatud ainult 5 komposiit-alumiiniumfooliumi ja 5 vaskfooliumi tootmisliini ning tooted on endiselt akude klientide testimisjärgus.
Komposiitvoolukollektor on liitiumpatareide põhikomponent, millel on nii kerge kaalu kui ka turvalisuse eelised, ning liidrid, nagu CATL ja BYD, peavad seda uue põlvkonna materjalideks. Sellel väljal on aga kõrge tehniline lävi, pikk kontrollitsükkel ja pikem tasuvustsükkel. Võttes aluseks olemasoleva planeeritud investeeringute skaala, on 3,089 miljardit jüaani peaaegu samaväärne 1,5-kordse Yingliani aktsiate 2024. aasta tegevustuluga ja 85% ettevõtte koguvarast. Põhipatentide ja tööstuse hääle puudumisel toob see piiriülene hasartmängustiil- kaasa suure kapitali- ja täitmissurve.
Veelgi olulisem on see, et praegune konkurents kodumaise liitiumaku vaskfooliumi turul on karm. Aastal 2025 eeldatakse, et liitiumaku vaskfooliumi tootmisvõimsus ületab 16 miljardit ruutmeetrit ja võimsuse rakendusaste on alla 70%. Juhtivatel ettevõtetel Putailai, Jiayuan Technology, Nordi aktsiad jne on klientide sertifitseerimise ja mastaabikulude osas ilmsed eelised ning kui Yingliani aktsiatega on raske kiiresti masstootmist saavutada, seisavad nad silmitsi "turule sisenemise" dilemmaga.
Põhiline pakendiäri laienes, kuid turu lagi lähenes
Lisaks uuele energiaprojektile investeeris ettevõte 918 miljonit jüaani, et ehitada hõlpsasti-avatava kaanega-avatava kaanega tootmisbaasi, mis algas ametlikult 13. oktoobril, ning plaanib intelligentsete tootmisliinide abil parandada tootmisvõimsust ja protsesside taset. Yinglian on üks olulisemaid tegijaid kodumaises, kergesti-avatavate kaanedega-tootmises, mille kliendid hõlmavad toidu-, joogi- ja kemikaalipurkide valdkondi.
Tööstuse trendide vaatenurgast on aga metallpakendid jõudnud laokonkurentsi. Hiina äritööstuse uurimisinstituudi andmetel on 2024. aastal -lihtsasti avatava-kaanega kodumaise metallituru maht umbes 35 miljardit jüaani ning aastane kasvumäär on alla 3%. Samal ajal muutuvad keskkonnakaitsealased piirangud karmimaks, alumiiniumi hinnad kõiguvad sageli ning lagunevate plast- ja paberipõhiste -pakendite asendamise trend kiireneb. Kuigi Yingliani aktsiate traditsiooniline põhitegevus on endiselt stabiilne, on kiiret kasvu raske toetada. Tootmise jätkamine piiratud nõudluse kasvu tingimustes võib viia tootmisvõimsuse rakendusastme vähenemiseni ja investeeringutasuvuse hilinemiseni.
Sage kapitali operatsioon ja suur sõltuvus finantseerimisest
Suurte investeeringute tõttu otsustas ettevõte kaasata vahendeid kapitalituru kaudu. 2025. aasta septembris arutas ettevõtte juhatus ja kiitis heaks plaani emiteerida A-aktsiaid konkreetsetele sihtmärkidele, eesmärgiga koguda mitte rohkem kui 1,5 miljardit jüaani ning vahendeid kasutatakse peamiselt praeguste kogumisprojektide ja hõlpsasti -avatavate-katteprojektide jaoks. Samal ajal tutvustas tema täielikult-omanduses olev tütarettevõte Shantou Yinglian Guangdongi Guangdongi kinnisvaratööstuse tehnoloogia aktsiainvesteeringute fondi, mille esimene partii on 45 miljonit jüaani ja mille maksimaalne osalus tulevikus on 15,63%.
Kuid nende kapitalimeetmete taga on ettevõtete jätkuv pingeline rahavoogude surve. Ettevõtte varade{1}}kohustuste suhtarv oli kolmanda kvartali lõpus 59,8%, mis on 2023. aastaga võrreldes ligi 8 protsendipunktiline kasv. Põhitegevuse rahavoogude märkimisväärne kasv tuleneb peamiselt maksetsükli paranemisest, mitte põhikasumi olulisest kasvust. Kui privaatne emissioon blokeeritakse või projekti tagastamine viibib, võivad Yingliani aktsiad seista silmitsi kahekordse riskiga – pingeline rahavoog ja võla suurenemine.
Juhtimisprobleemid perekonna juhtimise all
Yingliani aktsiate juhtimisstruktuur näitab endiselt ilmseid perekondlikke tunnuseid. Tegelik vastutav töötleja Weng Weiwu omab 40,89% aktsiatest, moodustades kooskõlastatud tegevussuhte peadirektori Weng Baojia ja teiste pereliikmetega. Weng Baojia palk on 2024. aastal 1,11 miljonit jüaani ja esimehe Weng Weiwu 780 000 jüaani ning need kaks kontrollivad korraga mitmeid tütarettevõtteid. Perekonna juhtimine on hea kontrolli stabiliseerimiseks, kuid võib nõrgendada ka sisemist kontrolli ja tasakaalu ning läbipaistvust.
Lisaks on ettevõttel enda ja lähipiirkonnas üle 700 "Sky Eye riski", millest enamik on üldised ärihoiatused, kuid kajastavad selle potentsiaalseid riske finants-, lepingu- ja kohtuvaidluste juhtimises. Arvestades miljardite jüaanide investeerimiskavasid, on juhtimismehhanismide standardimine eriti oluline.
Väliskeskkond pinguldub ja transformatsiooniaken on piiratud
Makroperspektiivist on Yinglian Co., Ltd. "uue energia unistus" praegu ratsionaalse kohandamise faasis pärast tsükli tipphetke. GGII andmete kohaselt langeb Hiina akupatareide installeeritud võimsuse kasvumäär 2025. aastal 18%-ni, mis on 2023. aastal kaugelt alla 48%. Tööstuse kapitalikulud üldiselt vähenevad ja uute projektide heakskiitmine muutub karmimaks. Kui Yinglian Co., Ltd. komposiitvoolukollektori projekt ei suuda selles keskkonnas kiiresti masstootmist saavutada ega kliente kindlustada, seisab see silmitsi raskete investeeringutega, kuid aeglase tuluga.
Samal ajal on metallpakendite äri kahekordse surve all rahvusvaheliste tellimuste vähenemise ja kasvavate kulude tõttu. 2025. aasta esimesel poolel langes Hiina metallpakendite eksport 8,4% aastaga võrreldes--aastaga, sundides mõningaid väikeseid ja keskmise suurusega{5}}ettevõtteid tootmist kärpima. Kuigi Yinglian Co., Ltd. traditsiooniline turg on suhteliselt stabiilne, on kasvuruum piiratud.
Järeldus: kasumi kasvu taga peitub suure{0}}riskiga-sektoritevaheline hasartmäng.
Yinglian Co., Ltd. plahvatuslik jõudlus 2025. aasta esimese kolme kvartali jooksul näib pigem struktuurilise taastumisena kui kasumlikkuse kvalitatiivse muutusena. Suured-investeeringud, kõrge-risk uude energiasse koos traditsiooniliste ettevõtete nõrga kasvuga asetavad selle kümnete miljardite suuruse turuväärtusega tootmisettevõtte strateegilise ülemineku ristteele.
Metallpakenditest uute energiamaterjalideni on Yinglian Co., Ltd. tee ambitsioonikas, kuid täis ebakindlust. See, kas praegust suurt kasvu suudetakse hoida, ei sõltu mitte ainult projektitootmise edenemisest, vaid ka selle võimest rakendada tehnoloogiat, hallata raha ja juhtida tõhusalt. Ettevõte võib lähiaastatel korduvalt kaaluda „innovatsiooni” ja „stabiilsust” ning see valdkonnaülene hasartmäng- ei ole kaugeltki otsustava tulemuseni.